

يمكن الاعتراض على قرار الهيئة الاتحادية للضرائب في دبي، لكن الإجراء المناسب يتحدد بحسب نوع القرار والمرحلة التي وصل إليها النزاع. فقد يبدأ المسار بمراجعة التقييم الضريبي في الحالات التي تنطبق عليها، أو بطلب إعادة النظر أمام الهيئة، ثم ينتقل الاعتراض إلى لجنة فض المنازعات الضريبية إذا استمر النزاع واستوفيت شروط القبول.
وتكتسب المواعيد أهمية خاصة؛ لأن طلب إعادة النظر يرتبط بمهلة قانونية، كما أن الانتقال إلى لجنة فض المنازعات له شروطه وإجراءاته. لذلك يوضح هذا الدليل الفرق بين المراحل، وكيفية تقديم الطلب، والمستندات المطلوبة، وما يمكن فعله بعد صدور القرار.
جدول المحتويات
كيفية الاعتراض على قرار الهيئة الاتحادية للضرائب في دبي
تبدأ الخطوة الصحيحة بتحديد القرار الذي تريد الاعتراض عليه. فإذا كان النزاع متعلقًا بتقييم ضريبي، فقد ينطبق مسار مراجعة التقييم أولًا، بينما يتيح طلب إعادة النظر مطالبة الهيئة بمراجعة قرار أو جزء منه صدر عنها بشأن الشخص. وبعد مرحلة إعادة النظر يمكن الانتقال إلى لجنة فض المنازعات الضريبية متى استوفيت الشروط القانونية.
وبحسب حالة الملف، قد يمر النزاع بالمراحل الآتية:
- مراجعة التقييم الضريبي عندما ينطبق هذا الإجراء.
- طلب إعادة النظر في قرار الهيئة.
- الاعتراض أمام لجنة فض المنازعات الضريبية.
- الطعن أمام المحكمة المختصة عند توافر شروطه.
وعندما يتعلق القرار بشركة، لا ينفصل النزاع الضريبي دائمًا عن مركزها القانوني ومستنداتها والتزاماتها التجارية. لذلك قد يفيد تقييم الملف ضمن نطاق عمل محامي شركات في دبي، خاصةً إذا كان القرار مرتبطًا بمعاملات الشركة أو سجلاتها أو التزاماتها خلال فترة معينة.
صدر بحقك قرار ضريبي ولا تعرف مسار الاعتراض؟
تساعدك أدفوكيتور على الوصول إلى محامٍ تتناسب خبرته مع طبيعة المنازعة الضريبية ومرحلتها، لفهم القرار وتحديد الإجراء القانوني المناسب للحالة.
الفرق بين مراجعة التقييم الضريبي وإعادة النظر والاعتراض
لا تعني المراحل الثلاث الإجراء نفسه. مراجعة التقييم الضريبي تتصل بالتقييم الصادر بشأن الشخص أو جزء منه وفق الحالات التي ينطبق عليها هذا المسار، بينما إعادة النظر تعني طلب مراجعة قرار صادر عن الهيئة بشأن مقدم الطلب.
أما الاعتراض أمام لجنة فض المنازعات الضريبية فهو مرحلة لاحقة في الحالات التي يحددها القانون. لذلك لا ينبغي استخدام المصطلحات الثلاثة باعتبارها أسماء مختلفة للإجراء نفسه؛ فتحديد المرحلة بدقة يؤثر في الجهة التي يقدم إليها الطلب وشروط قبوله.
ما مهلة طلب إعادة النظر في قرار الهيئة الاتحادية للضرائب؟
توضح الهيئة الاتحادية للضرائب أن طلب إعادة النظر يجب تقديمه خلال 40 يوم عمل من تاريخ تبليغ الشخص بالقرار الأصلي. كما توجد أحكام تنظم طلب تمديد المدة في الحالات التي تستوفي شروط ذلك.
ولا يفضل الانتظار حتى الأيام الأخيرة؛ لأن الطلب يحتاج إلى تحديد القرار محل الاعتراض، وصياغة الأسباب الواقعية والقانونية، وتجهيز المستندات التي تدعم كل سبب. وفي المنازعات ذات الأثر المالي الكبير قد يفيد كذلك تقييم الالتزامات والوثائق المرتبطة بها ضمن نطاق القضايا المالية في دبي بدل النظر إلى القرار بمعزل عن المعاملات التي بني عليها.
كيفية تقديم طلب إعادة النظر عبر إمارات تاكس
يقدم طلب إعادة النظر إلكترونيًا من خلال بوابة إمارات تاكس. وبعد تسجيل الدخول، ينتقل المستخدم إلى ملف الشخص الخاضع للضريبة ثم إلى قسم الخدمات الأخرى، ويختار «إعادة النظر» ثم «طلب جديد»، وبعد ذلك يستكمل البيانات والأسباب ويرفق المستندات ويقدم الطلب.
ويشترط وجود قرار صادر عن الهيئة حتى يكون هناك محل لإعادة النظر. أما الرد على استفسار أو شكوى أو تقديم توضيح لا يشكل قرارًا رسميًا، فتوضح الهيئة أنه لا يعامل باعتباره قرارًا يمكن تقديم طلب إعادة النظر بشأنه.
ما المستندات التي تدعم طلب إعادة النظر الضريبي؟
يحتاج الطلب إلى أدلة تدعم الأسس الواقعية والقانونية التي يقوم عليها الاعتراض، وليس مجرد بيان أن مقدم الطلب غير موافق على النتيجة. لذلك تختلف المستندات بحسب نوع القرار والفترة الضريبية والوقائع التي بني عليها.
وقد يشمل الملف قرار الهيئة محل إعادة النظر، والمستندات والسجلات المتعلقة بالفترة الضريبية، والمراسلات والإخطارات ذات الصلة، والحسابات أو الأدلة المؤيدة للموقف. وبالنسبة إلى المنشآت، تبدأ أهمية تنظيم هذه المستندات منذ تأسيس الشركات في دبي واستمرار نشاطها، لأن طبيعة الكيان والوثائق والسجلات المرتبطة به قد تصبح جزءًا من تقييم النزاع لاحقًا.
كم تستغرق الهيئة للرد على طلب إعادة النظر؟
وفق المعلومات الحالية المنشورة لدى الهيئة الاتحادية للضرائب، قد تصل المدة المتوقعة لإتمام طلب إعادة النظر إلى 45 يوم عمل من تاريخ استلام الطلب المكتمل، مع مراعاة الأحكام التي تجيز تمديد المدة المقررة للرد.
ويجب التفريق بين مدة دراسة الطلب وبين مهلة تقديمه؛ فالأولى تتعلق بمعالجة الطلب المكتمل، بينما يرتبط مقدم الطلب بالمدة القانونية المقررة لبدء إجراء إعادة النظر.
متى ينتقل النزاع إلى لجنة فض المنازعات الضريبية؟
إذا صدر قرار الهيئة بشأن طلب إعادة النظر واستمر الشخص في الاعتراض، يمكن أن ينتقل النزاع إلى لجنة فض المنازعات الضريبية وفق شروط القبول والمواعيد المقررة. كما ينظم قانون الإجراءات الضريبية الحالات الأخرى التي تدخل في اختصاص اللجان.
وتوضح وزارة العدل الإماراتية نظام الاعتراض الضريبي المرتبط بلجان فض المنازعات. ولذلك يجب التمييز بين طلب إعادة النظر المقدم إلى الهيئة والاعتراض اللاحق الذي تنظر فيه اللجنة.
هل انتقل نزاعك إلى مرحلة الاعتراض أمام اللجنة؟
قبل تقديم الاعتراض، يفيد فحص الميعاد وشروط القبول والقرار السابق والمستندات؛ لأن المشكلة الإجرائية قد تؤثر في الملف قبل بحث أسباب النزاع نفسها.
ما شروط قبول الاعتراض أمام لجنة فض المنازعات الضريبية؟
لا يكفي وجود خلاف مع الهيئة حتى يقبل الاعتراض. يجب التحقق من استيفاء المسار السابق المطلوب قانونًا، والالتزام بالميعاد، واستيفاء المتطلبات المتعلقة بالسداد والوثائق بحسب حالة المنازعة.
وهذه النقطة مهمة لأن شروط القبول الإجرائية تختلف عن قوة الاعتراض من الناحية الموضوعية؛ فقد توجد حجة ضريبية تستحق المناقشة، لكن عدم استيفاء شرط إجرائي قد يؤثر في إمكانية بحثها أمام اللجنة.
ما مدة الاعتراض على قرار إعادة النظر؟
ينظم قانون الإجراءات الضريبية مواعيد الانتقال من إعادة النظر إلى لجنة فض المنازعات الضريبية، ولذلك يجب تحديد تاريخ التبليغ بالقرار بدقة قبل حساب المدة المتاحة لاتخاذ الإجراء التالي.
ويفيد الاحتفاظ بقرار إعادة النظر وإثبات التبليغ به وتجهيز مذكرة الاعتراض والمستندات مبكرًا، بدل الانتظار حتى نهاية المدة المتاحة.
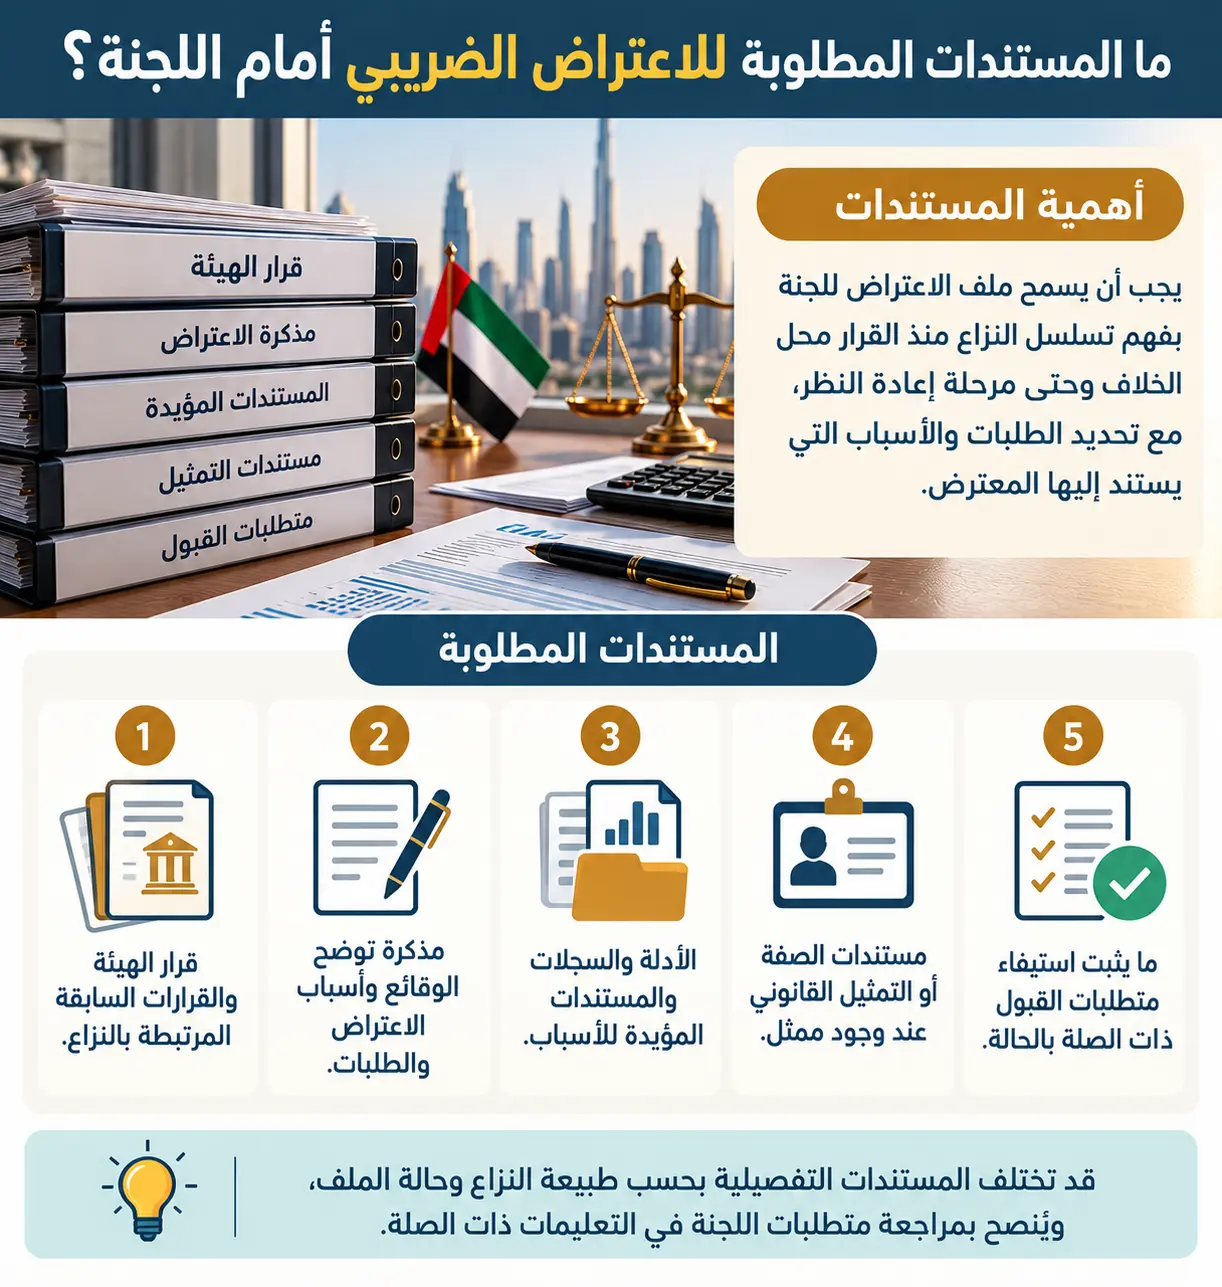
ما المستندات المطلوبة للاعتراض الضريبي أمام اللجنة؟
يجب أن يسمح ملف الاعتراض للجنة بفهم تسلسل النزاع منذ القرار محل الخلاف وحتى مرحلة إعادة النظر، مع تحديد الطلبات والأسباب التي يستند إليها المعترض.
- قرار الهيئة والقرارات السابقة المرتبطة بالنزاع.
- مذكرة توضح الوقائع وأسباب الاعتراض والطلبات.
- الأدلة والسجلات والمستندات المؤيدة للأسباب.
- مستندات الصفة أو التمثيل القانوني عند وجود ممثل.
- ما يثبت استيفاء متطلبات القبول ذات الصلة بالحالة.
ولا توجد قائمة واحدة تكفي لجميع الملفات؛ فقد تختلف طبيعة السجلات بحسب النشاط والشكل القانوني للمنشأة. ولهذا تظهر أهمية تحديد البنية القانونية والنشاط بصورة صحيحة منذ خطوات تأسيس شركة في دبي وحتى مرحلة ممارسة النشاط والاحتفاظ بسجلاته.
أي لجنة تختص بالمنازعة الضريبية في دبي؟
رغم استخدام عبارة الاعتراض على قرار الهيئة الاتحادية للضرائب في دبي، فإن الهيئة جهة اتحادية ونظام المنازعات الضريبية يستند إلى التشريعات الاتحادية. أما صلة دبي فتظهر عند تحديد اللجنة المختصة وفق قواعد الاختصاص والبيانات المرتبطة بالشخص أو المنشأة.
لذلك لا يعني وجود الشركة في دبي أن هناك نظامًا ضريبيًا منفصلًا للاعتراض على قرارات الهيئة خاصًا بالإمارة، بل يجب تحديد الجهة والإجراء وفق النظام الاتحادي وقواعد الاختصاص المطبقة على الملف.
هل تؤثر الرخصة والنشاط التجاري في ملف الشركة الضريبي؟
قد تكون طبيعة النشاط والشكل القانوني والمستندات التنظيمية ذات صلة بفهم المعاملات التي بني عليها القرار الضريبي، بحسب موضوع النزاع. لذلك ينبغي قراءة القرار مع السجلات والوثائق التجارية ذات العلاقة، وليس باعتباره مستندًا منفصلًا عن نشاط المنشأة.
وتظهر هذه العلاقة منذ اختيار النشاط وإتمام إجراءات فتح رخصة تجارية في دبي، ثم في كيفية توثيق العمليات والاحتفاظ بالمستندات المرتبطة بالنشاط. ولا يعني ذلك أن الرخصة تحدد نتيجة النزاع، وإنما قد تكون جزءًا من الصورة المستندية التي تحتاج إلى المراجعة.
ماذا يحدث بعد تقديم الاعتراض الضريبي؟
بعد قيد الاعتراض تنظر اللجنة المختصة في الملف وما يقدم ضمنه من أسباب ومستندات، ثم يصدر القرار وفق النظام المنظم للمنازعات الضريبية. وقد ينتهي النزاع عند هذه المرحلة أو ينتقل إلى المحكمة المختصة إذا كان القرار قابلًا للطعن وتوافرت الشروط القانونية.
ولهذا يفيد بناء الاعتراض منذ البداية كملف قانوني متسلسل؛ فالوقائع والأسباب والأدلة المقدمة في المراحل السابقة قد تظل ذات أهمية عند انتقال المنازعة إلى مرحلة لاحقة.
هل يمكن الطعن على قرار لجنة فض المنازعات الضريبية؟
يمكن الانتقال من قرار لجنة فض المنازعات الضريبية إلى المحكمة المختصة في الحالات التي يسمح بها قانون الإجراءات الضريبية، مع مراعاة شروط القبول والميعاد المطبق على الطعن.
وفي هذه المرحلة يصبح النزاع قضائيًا، ولذلك يختلف عن إعادة النظر لدى الهيئة والاعتراض أمام اللجنة، ولا ينبغي ربطه دلاليًا بصفحات الاعتراض على الأحكام المدنية لمجرد تشابه كلمة «الاعتراض».
أخطاء قد تؤثر في الاعتراض على قرار الهيئة الاتحادية للضرائب
قد يتأثر الاعتراض بسبب خطأ إجرائي حتى عندما توجد أسباب موضوعية تستحق المناقشة. ومن أكثر النقاط التي تحتاج إلى الانتباه تحديد تاريخ التبليغ بصورة صحيحة، وعدم تجاوز مرحلة مطلوبة، وربط أسباب الاعتراض بالمستندات بدل الاكتفاء بعبارات عامة.
كما يجب تحديد القرار محل النزاع بدقة؛ فالاعتراض على تقييم ضريبي ليس بالضرورة مطابقًا للاعتراض على غرامة إدارية أو قرار آخر للهيئة، وقد يختلف المسار أو المستندات المطلوبة تبعًا لذلك.
متى يفيد المحامي في المنازعات الضريبية بدبي؟
تزداد الحاجة إلى تقييم قانوني عندما تكون قيمة النزاع مؤثرة، أو يشمل الملف عدة فترات ضريبية، أو اقترب انتهاء الميعاد، أو انتقل النزاع من الهيئة إلى لجنة فض المنازعات أو القضاء. ويمكن للمحامي بحسب طبيعة الملف أن يساعد في:
- تحديد المرحلة والإجراء المناسب للقرار.
- مراجعة المواعيد وشروط قبول الطلب أو الاعتراض.
- ترتيب الأسباب وربطها بالسجلات والأدلة.
- إعداد المذكرات والطلبات وفق مرحلة النزاع.
- تقييم خيارات الانتقال إلى المرحلة التالية.
وتساعد أدفوكيتور باعتبارها منصة قانونية المستخدم على الوصول إلى محامٍ تتناسب خبرته مع طبيعة المنازعة ومرحلتها، بينما يقدم المحامي الخدمة القانونية ويتفق مباشرة مع العميل على نطاقها.
أسئلة شائعة حول الاعتراض على قرار الهيئة الاتحادية للضرائب في دبي
كم مهلة طلب إعادة النظر لدى الهيئة الاتحادية للضرائب؟
يقدم طلب إعادة النظر خلال 40 يوم عمل من تاريخ تبليغ الشخص بالقرار وفق المعلومات الحالية المنشورة من الهيئة الاتحادية للضرائب. لذلك ينبغي تحديد تاريخ التبليغ قبل حساب آخر موعد متاح للتقديم.
هل طلب إعادة النظر لدى الهيئة مجاني؟
نعم، تعرض الهيئة الاتحادية للضرائب خدمة طلب إعادة النظر باعتبارها خدمة مجانية. ولا يشمل ذلك أي أتعاب مستقلة قد تنشأ إذا استعان الشخص بخدمة قانونية أو ضريبية مهنية.
هل كل رسالة من الهيئة قابلة لإعادة النظر؟
لا. يرتبط طلب إعادة النظر بقرار صادر عن الهيئة بشأن الشخص. أما الردود على الاستفسارات والشكاوى والتوضيحات التي لا تشكل قرارًا رسميًا فلا تعامل بالضرورة بالطريقة نفسها.
هل يمكن الاعتراض على جزء من قرار الهيئة؟
يمكن أن يتعلق طلب إعادة النظر بالقرار الصادر من الهيئة أو بجزء منه، مع تحديد محل الاعتراض وأسبابه والأدلة التي تدعمه بصورة واضحة.
هل الاعتراض الضريبي في دبي يقدم إلى محاكم دبي مباشرة؟
ليس هذا هو المسار الأول لمجرد وجود المنشأة في دبي. تمر المنازعة بالمراحل التي ينظمها قانون الإجراءات الضريبية بحسب الحالة قبل الوصول إلى المحكمة المختصة عند توافر شروط الطعن القضائي.
ماذا أفعل إذا اقتربت مهلة الاعتراض من الانتهاء؟
يجب تحديد القرار وتاريخ التبليغ والمرحلة التي وصل إليها الملف أولًا، ثم التحقق سريعًا من الإجراء والمستندات اللازمة. ولا ينبغي تأخير تقديم الإجراء اعتمادًا على إمكانية طلب تمديد المدة.
الخطوة التالية بعد استلام قرار ضريبي في دبي
يتوقف التعامل الصحيح مع قرار الهيئة الاتحادية للضرائب على نوع القرار ومرحلة النزاع. فقد يكون المطلوب مراجعة تقييم ضريبي، أو تقديم طلب إعادة النظر، أو الانتقال إلى لجنة فض المنازعات الضريبية، ثم إلى المحكمة المختصة عند توافر شروط الطعن. لذلك تبدأ الخطوة العملية بتحديد تاريخ التبليغ وفحص القرار وتجميع الأدلة قبل اختيار المسار القانوني.
حدد الخطوة التالية في نزاعك الضريبي
تساعدك منصة أدفوكيتور على الوصول إلى محامٍ مناسب لتقييم قرار الهيئة ومرحلة النزاع وتحديد الخيارات القانونية المتاحة وفق تفاصيل الحالة.
كتب هذا المقال وراجعه قانونيًا الدكتور المحامي/ محمد عبد الحميد الرملاوي، محام ومستشار قانوني ومحكم دولي، مقيد برقم 120365 منذ 29/01/1992، ويمتلك خبرة عملية لأكثر من 30 عاما في المحاماة و التقاضي والاستشارات القانونية وصياغة العقود والمذكرات والدعاوى وأعمال التحكيم، مع خبرة واسعة في القضايا الجنائية والمدنية والتجارية والعمالية والشرعية والإدارية.
يركز في كتاباته على تقديم محتوى قانوني واضح ودقيق، يساعد القارئ على فهم حقوقه وخياراته قبل اتخاذ أي إجراء. تشمل خبرته القضايا الجنائية والمدنية والتجارية والعمالية والشرعية والإدارية، إضافة إلى التحكيم وتسوية المنازعات. وتتميز مقالاته بأنها تجمع بين اللغة المبسطة والخبرة العملية، مع الالتزام بتقديم معلومات قانونية تثقيفية لا تغني عن الاستشارة المباشرة عند وجود ملف خاص.