

يساعد محامي تعويضات حوادث السيارات في دبي على تقييم المطالبة عندما ينتج عن الحادث إصابة جسدية أو خسارة مالية أو ضرر بالمركبة، خصوصًا إذا اختلف الأطراف على المسؤولية أو لم يعكس عرض شركة التأمين الضرر المثبت بالمستندات. ولا يُحدد التعويض من مجرد وقوع الحادث، بل بحسب المسؤولية والضرر وعلاقته بالحادث والأدلة المقدمة.
لذلك تبدأ المطالبة الجيدة من تقرير الحادث والملف الطبي والمستندات المالية، ثم تحديد الطرف الذي يمكن الرجوع عليه والمسار المناسب للمطالبة. ويشرح هذا المقال دور المحامي في حادث السيارة تحديدًا، دون الخلط بين مطالبة التأمين ودعوى التعويض المدنية.
جدول المحتويات
متى تحتاج إلى محامي تعويضات حوادث السيارات في دبي؟
تزداد الحاجة إلى محامي تعويضات حوادث السيارات عندما لا تقتصر الواقعة على إصلاح بسيط للمركبة، بل توجد إصابات أو خسائر مالية أو خلاف حول المسؤولية أو التعويض المعروض. هنا يصبح المطلوب تقييم الملف كاملًا، وليس معرفة تكلفة إصلاح السيارة فقط.
وقد يكون تدخل المحامي أكثر فائدة عندما توجد إصابة تحتاج علاجًا مستمرًا، أو عجز مرتبط بالحادث، أو توقف عن العمل، أو وفاة، أو رفض من شركة التأمين، أو خلاف حول نطاق الضرر الذي يمكن المطالبة به.
أما عندما تتجاوز المسألة حوادث السيارات إلى أنواع أخرى من الأضرار، فإن نطاق محامي تعويضات في دبي يشمل قضايا تعويض أوسع، بينما تظل هذه الصفحة مخصصة للمطالبات الناشئة عن الحوادث المرورية.
تعرضت لحادث سيارة وتريد تقييم المطالبة؟
تساعدك منصة أدفوكيتور في الوصول إلى محامٍ يتناسب تخصصه مع تعويضات حوادث السيارات لمراجعة تقرير الحادث والإصابات والأضرار وتحديد المسار القانوني المناسب.
ما هي تعويضات حوادث السيارات في دبي؟
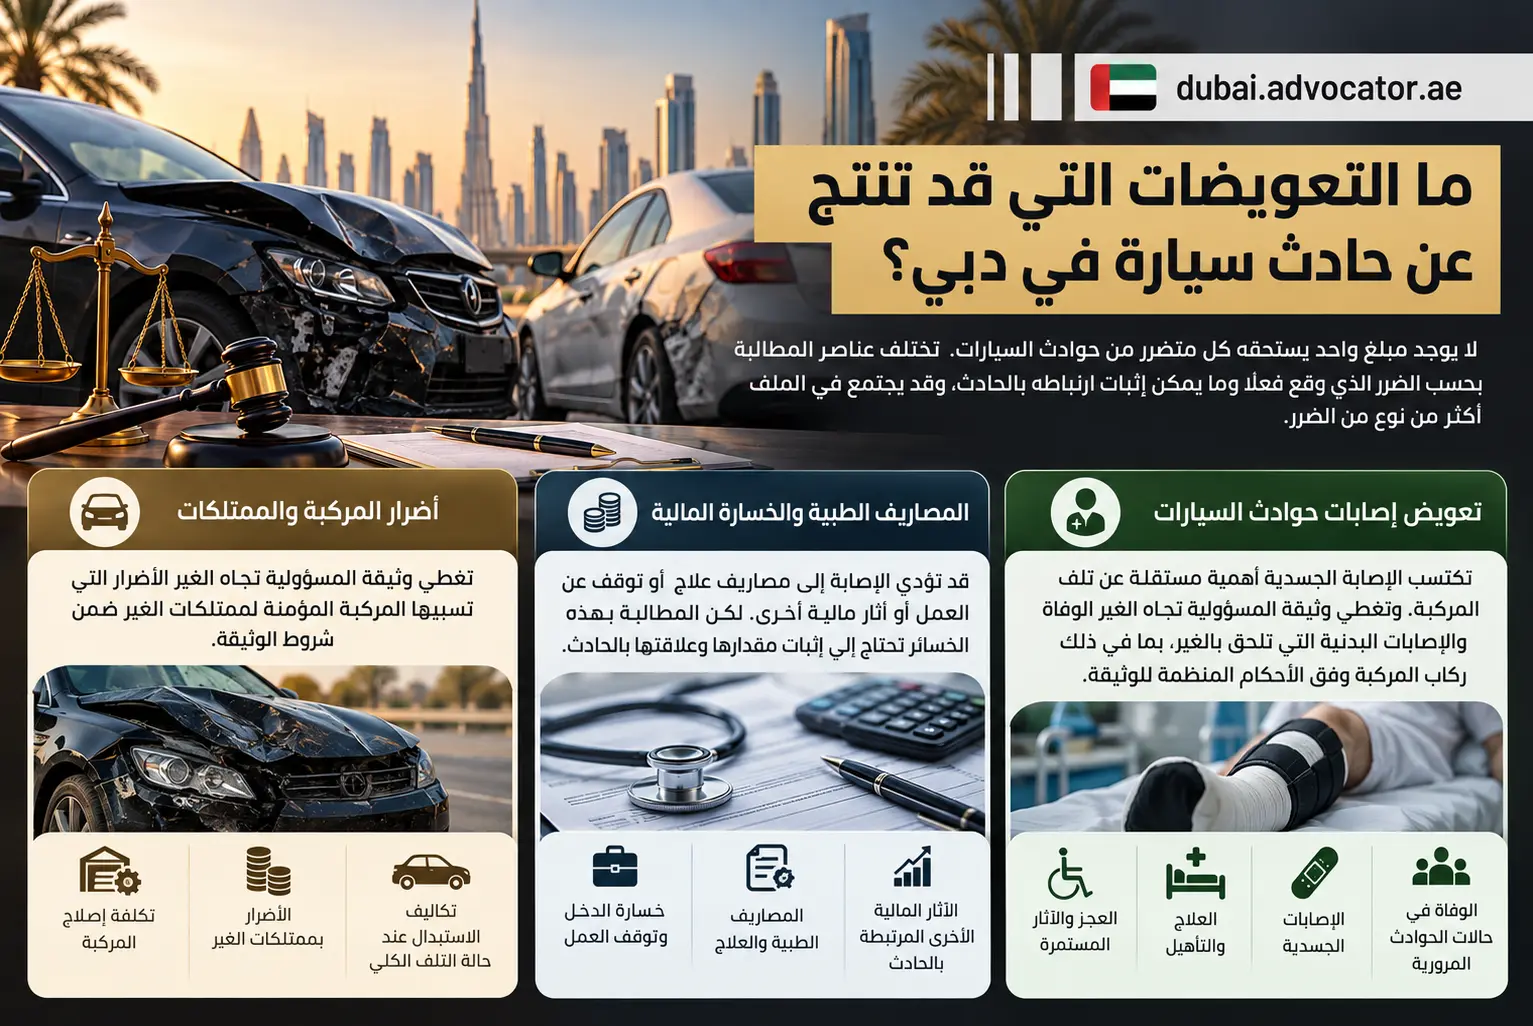
لا يوجد مبلغ واحد يستحقه كل متضرر من حوادث السيارات. تختلف تعويضات حوادث السيارات في دبي بحسب الضرر الذي وقع فعلًا وما يمكن إثبات ارتباطه بالحادث، وقد يجتمع في الملف أكثر من نوع من الضرر.
تعويض إصابات حوادث السيارات في دبي
تكتسب الإصابة الجسدية أهمية مستقلة عن تلف المركبة. وتغطي وثيقة المسؤولية تجاه الغير، ضمن نطاقها وشروطها، الوفاة والإصابات البدنية التي تلحق بالغير، بما في ذلك ركاب المركبة وفق الأحكام المنظمة للوثيقة. ويبين مصرف الإمارات المركزي أن مسؤولية شركة التأمين عن الإصابات البدنية للغير تدخل ضمن التغطية المقررة لوثيقة المسؤولية تجاه الغير. مصرف الإمارات العربية المتحدة المركزي.
لذلك تصبح التقارير الطبية والتشخيص والعلاج والآثار المستمرة للإصابة عناصر مهمة في بناء المطالبة، بدل الاكتفاء بإثبات أن حادثًا مروريًا قد وقع.
المصاريف الطبية والخسارة المالية
قد تؤدي الإصابة إلى مصاريف علاج أو توقف عن العمل أو آثار مالية أخرى. لكن المطالبة بهذه الخسائر تحتاج إلى إثبات مقدارها وعلاقتها بالحادث؛ فلا يكفي ذكر خسارة الدخل أو المصروفات دون مستندات تدعمها.
أضرار المركبة والممتلكات
تغطي وثيقة المسؤولية تجاه الغير أيضًا الأضرار التي تسببها المركبة المؤمنة لممتلكات الغير ضمن شروط الوثيقة. ويجب هنا التمييز بين مطالبة المصاب عن إصابته الشخصية وبين تسوية أضرار المركبة، لأن كل عنصر يحتاج إلى مستنداته وتقييمه. وثيقة تأمين المسؤولية المدنية تجاه الغير.
من يمكنه المطالبة بالتعويض بعد حادث سيارة؟
يعتمد ذلك على مركز الشخص في الحادث ونوع الضرر والتغطية التأمينية والمسؤولية. فقد يكون المتضرر سائق مركبة أخرى أو راكبًا أو شخصًا خارج المركبة، كما قد تختلف المطالبة عندما تتعلق بإصابة جسدية عنها عندما تتعلق بضرر مادي فقط.
وتعرّف وثيقة المسؤولية تجاه الغير التغطية على أساس تعويض الطرف الثالث المتضرر عن الضرر المشمول الذي تسببت فيه المركبة المؤمن عليها. لذلك يجب تحديد صفة المطالب أولًا، بدل افتراض أن كل شخص شارك في الحادث يطالب الجهة نفسها وبالأساس القانوني ذاته.
ما أهمية تقرير الحادث في مطالبة التعويض؟
يمثل تقرير الحادث نقطة أساسية في ملف التعويض لأنه يوثق الواقعة وبياناتها ويساعد في تحديد الأطراف والمسؤولية المرتبطة بالحادث. لكنه ليس المستند الوحيد الذي يحدد قيمة التعويض، خصوصًا عندما توجد إصابات أو خسائر مالية تحتاج إلى إثبات مستقل.
لهذا ينبغي ربط تقرير الحادث بالتقارير الطبية والفواتير ومستندات الدخل وتقييم أضرار المركبة وأي مستند آخر يرتبط مباشرة بالضرر المطالب بالتعويض عنه.
ما المستندات المهمة في قضية تعويض حادث سيارة؟
تختلف المستندات بحسب ما إذا كانت المطالبة تتعلق بإصابة أو مركبة أو خسارة دخل أو أكثر من عنصر في الوقت نفسه. ويُفضل تنظيم الملف بحسب نوع الضرر بدل جمع أوراق كثيرة دون ربطها بالمطالبة.
- مستندات الحادث: تقرير الحادث والبيانات المتصلة بالأطراف والمركبات.
- المستندات الطبية: التقارير والفحوص والعلاج وما يثبت تطور الإصابة.
- المستندات المالية: ما يثبت المصروفات أو خسارة الدخل المطالب بها.
- مستندات المركبة: تقييم الضرر والفواتير أو المستندات المرتبطة بالإصلاح.
- مراسلات التأمين: المطالبة والعرض والرفض وأي مراسلات مؤثرة في النزاع.
وإذا انتقلت المسألة من جمع المستندات إلى المطالبة القانونية العامة، فإن إجراءات المطالبة بالتعويض في دبي لها نطاق أوسع من حوادث السيارات، لذلك لا ينبغي الخلط بين تقييم ملف الحادث وبين جميع مراحل دعاوى التعويض المدنية.
كيف تبدأ مطالبة تعويض حادث سيارة في دبي؟
تبدأ المطالبة بتوثيق الحادث والضرر، ثم تحديد شركة التأمين والطرف المسؤول ونوع الخسائر المطلوب تعويضها. وبعد ذلك يتحدد ما إذا كان الملف يمكن أن يسير في مسار مطالبة تأمينية أو يحتاج إلى إجراء قانوني آخر.
- توثيق الحادث: الحصول على المستندات الرسمية المتعلقة بالواقعة.
- توثيق الإصابة والضرر: حفظ الملف الطبي ومستندات المركبة والخسائر المالية.
- تحديد المسؤولية والتغطية: معرفة الأطراف وشركة التأمين ذات الصلة بالمطالبة.
- تقديم المطالبة: تجهيز المستندات المطلوبة وعدم حصرها في أضرار المركبة إذا كانت هناك إصابات أخرى.
- تقييم النتيجة: مراجعة التسوية أو الرفض وتحديد الحاجة إلى إجراء قضائي.
وتلزم وثيقة التأمين الموحدة المؤمن عليه أو قائد المركبة بإبلاغ الجهات الرسمية المختصة وشركة التأمين بالحادث خلال فترة معقولة وتقديم المستندات والتفاصيل المرتبطة به، مع مراعاة الأحكام والاستثناءات الواردة في الوثيقة. 1
مطالبة شركة التأمين أم دعوى تعويض: ما الفرق؟
مطالبة شركة التأمين ليست دائمًا هي نفسها دعوى التعويض القضائية. قد تبدأ الحالة بمطالبة تأمينية وفق الوثيقة والتغطية المتاحة، بينما تصبح الدعوى المدنية ذات صلة عندما توجد حقوق أو أضرار متنازع عليها تحتاج إلى مطالبة قضائية وإثبات أمام الجهة المختصة.
وهنا تظهر أهمية تحديد ما إذا كانت المشكلة في أصل المسؤولية، أو في نطاق التغطية، أو في تقدير الإصابة والخسارة، أو في مبلغ التسوية المعروض. وإذا أصبح المسار القضائي هو المطلوب، فإن رفع دعوى تعويض في دبي له متطلبات أوسع لا ينبغي تكرارها كاملة داخل مقال حوادث السيارات.
عرض التأمين لا يعكس الأضرار التي تعرضت لها؟
يمكن لأدفوكيتور مساعدتك في الوصول إلى محامٍ لمراجعة تقرير الحادث والملف الطبي وعرض شركة التأمين وتحديد ما إذا كانت الحالة تحتاج إلى مطالبة إضافية أو إجراء قضائي.
كيف يُحدد تعويض حادث السيارة في دبي؟
لا توجد معادلة واحدة تصلح لجميع حوادث السيارات. يتوقف تقييم المطالبة على الضرر المثبت، وطبيعته، ومدى ارتباطه بالحادث، والمسؤولية، والمستندات الطبية والمالية، وما إذا كانت آثار الإصابة مؤقتة أو مستمرة.
ولهذا لا يستطيع محامي تعويضات حوادث السيارات في دبي تحديد مبلغ مضمون بمجرد معرفة نوع الحادث. ويجب الحذر من التقديرات الجاهزة التي تربط إصابة معينة بمبلغ ثابت دون مراجعة الأدلة وظروف الملف.
كما تختلف التعويضات المستحقة في القانون الإماراتي بحسب طبيعة الضرر المثبت، وهو ما يجعل تحديد عناصر المطالبة خطوة تسبق تقدير قيمتها.
ماذا تفعل إذا رفضت شركة التأمين المطالبة أو عرضت مبلغًا منخفضًا؟
لا يعني رفض شركة التأمين أو انخفاض عرضها تلقائيًا أن المتضرر يستحق مبلغًا أعلى؛ بل يجب أولًا معرفة سبب موقف الشركة ومقارنته بالوثيقة وتقرير الحادث والمستندات التي تثبت الضرر.
وقد يكون الخلاف متعلقًا بالتغطية، أو المسؤولية، أو قيمة أضرار المركبة، أو مدى ارتباط المصروفات والإصابات بالحادث. لذلك يجب تقييم سبب النزاع قبل اختيار طريق الاعتراض أو التسوية أو المطالبة القضائية.
وعندما يكون النزاع مع شركة تأمين خاضعة لاختصاص منظومة تسوية المنازعات التأمينية، ينبغي أيضًا التحقق من المسار النظامي المناسب قبل اللجوء إلى القضاء، بدل افتراض أن رفع الدعوى هو الخطوة الأولى في كل حالة.
هل يمكن تسوية تعويض حادث السيارة دون رفع دعوى؟
نعم، قد تنتهي بعض المطالبات بتسوية إذا اتفق الأطراف على المسؤولية ومقدار التعويض، ولا يلزم أن يتحول كل حادث سيارة إلى دعوى قضائية. لكن قبول التسوية يحتاج إلى معرفة الأضرار التي يغطيها الاتفاق وما إذا كانت الإصابة قد استقرت بما يسمح بتقييم آثارها بصورة مناسبة.
وعندما تكون التسوية مطروحة بالفعل، فإن الصلح في قضايا التعويض في دبي يعالج هذا المسار بصورة مستقلة، لذلك يكفي هنا التنبيه إلى ضرورة فهم أثر الاتفاق قبل اعتماده.
متى تصبح الإصابة المرورية أهم من ضرر السيارة نفسه؟
عندما ينتج عن الحادث علاج مستمر أو أثر وظيفي أو عجز أو خسارة دخل، يصبح الملف الطبي محورًا أساسيًا في المطالبة، وقد تكون قيمته القانونية أكبر بكثير من فاتورة إصلاح المركبة. ولهذا يجب عدم إغلاق ملف الإصابة لمجرد تسوية الضرر المادي للسيارة.
كما أن الوثيقة الموحدة للمسؤولية تجاه الغير تنظم الإصابات البدنية والأضرار المادية كعناصر مختلفة من التغطية، وتؤكد تعديلات الوثيقة مسؤوليات شركة التأمين المتعلقة بمصاريف العلاج في حالات الإصابة المشمولة. 2
ما دور محامي حوادث السيارات في مطالبة التعويض؟
يتركز دور المحامي في بناء المطالبة على الضرر المثبت واختيار المسار القانوني الملائم، وليس على إعطاء رقم تقديري غير مدعوم قبل دراسة الملف. ويمكن أن يشمل العمل بحسب الحالة:
- مراجعة تقرير الحادث وتحديد الأطراف والمسؤولية ذات الصلة بالمطالبة.
- تحليل التقارير الطبية والمستندات المالية وأضرار المركبة.
- تحديد عناصر الضرر التي تحتاج إلى إثبات إضافي.
- مراجعة موقف شركة التأمين أو شروط التسوية المقترحة.
- تحديد الحاجة إلى مطالبة قضائية ومتابعتها وفق نطاق التوكيل.
وتساعد منصة أدفوكيتور في الوصول إلى محامٍ يتناسب تخصصه مع تعويضات الحوادث والإصابات، بينما يبقى تقييم المسؤولية وقيمة المطالبة والإجراء المناسب من اختصاص المحامي بعد مراجعة مستندات الحالة.
أسئلة شائعة عن محامي تعويضات حوادث السيارات في دبي
هل أحتاج محاميًا لكل حادث سيارة في دبي؟
لا. قد تُعالج الحوادث البسيطة التي تقتصر على أضرار واضحة بالمركبة من خلال إجراءات التأمين المعتادة. وتزداد فائدة الاستعانة بمحامٍ عندما توجد إصابة جسدية أو خسارة دخل أو خلاف في المسؤولية أو رفض للتعويض أو اختلاف جوهري حول قيمة الضرر.
هل يمكن للراكب المصاب المطالبة بالتعويض؟
يمكن أن تشمل وثيقة المسؤولية تجاه الغير الإصابات البدنية للركاب ضمن نطاق التغطية المقرر وشروطها، لكن يجب تحديد المركبة المتسببة وصفة المصاب وظروف الحادث قبل تحديد الجهة التي توجه إليها المطالبة. لذلك لا يُفترض تلقائيًا أن كل راكب يطالب شركة واحدة بالطريقة نفسها.
هل تقرير الشرطة وحده يكفي للحصول على التعويض؟
لا. تقرير الحادث مهم لإثبات الواقعة وبياناتها والمسؤولية المرتبطة بها، لكنه لا يثبت وحده جميع الخسائر. فالإصابة تحتاج إلى ملف طبي، وخسارة الدخل تحتاج إلى إثبات مالي، وأضرار المركبة تحتاج إلى مستندات مرتبطة بالتقييم أو الإصلاح.
هل يمكن المطالبة عن فقدان الدخل بسبب الإصابة؟
قد تدخل الخسارة المالية الناتجة عن الإصابة ضمن عناصر المطالبة عندما تتوافر شروطها ويمكن إثباتها وربطها بالحادث. لذلك ينبغي الاحتفاظ بمستندات العمل والدخل وفترة الانقطاع وأي دليل يوضح الأثر المالي الفعلي بدل الاكتفاء بتقدير تقريبي.
هل يمكن معرفة مبلغ تعويض حادث السيارة مسبقًا؟
لا يمكن تحديد مبلغ دقيق أو مضمون من الكلمة المفتاحية أو نوع الإصابة وحدهما. تختلف القيمة بحسب المسؤولية وطبيعة الضرر وشدته والمستندات الطبية والخسائر المالية وغيرها من وقائع الملف، إضافة إلى ما تقرره الجهة المختصة عند وجود نزاع قضائي.
هل قبول عرض شركة التأمين ينهي المطالبة؟
يعتمد أثر القبول على صيغة التسوية وما تغطيه وشروطها. لذلك يجب قراءة المستند قبل الموافقة، خصوصًا عندما توجد إصابة لم تستقر آثارها أو خسائر لم تُقيّم بعد. لا ينبغي افتراض إمكان المطالبة لاحقًا بعناصر استُبعدت أو تم التنازل عنها ضمن تسوية نهائية دون مراجعة أثر الاتفاق.
اختيار الخطوة التالية بعد حادث السيارة
لا تبدأ مطالبة تعويض حادث السيارة بالسؤال عن «كم سأحصل؟»، بل بتحديد المسؤولية والضرر والأدلة والجهة التي يجب الرجوع عليها. فملف يقتصر على تلف المركبة يختلف عن حادث أدى إلى إصابة وعلاج وتوقف عن العمل أو نزاع مع شركة التأمين.
عندما تكون الخسائر متعددة أو عرض التسوية محل شك، تساعد المراجعة القانونية في فصل مطالبة الإصابة عن ضرر المركبة وتحديد المستندات والمسار المناسب قبل اتخاذ قرار قد يؤثر في المطالبة لاحقًا.
ابدأ بتقييم ملف حادث السيارة قبل اتخاذ القرار
تساعدك منصة أدفوكيتور في الوصول إلى محامٍ مناسب لمراجعة مستندات حادث السيارة والإصابات وموقف شركة التأمين وتحديد الخطوة القانونية التالية.
كتب هذا المقال وراجعه قانونيًا الدكتور المحامي/ محمد عبد الحميد الرملاوي، محام ومستشار قانوني ومحكم دولي، مقيد برقم 120365 منذ 29/01/1992، ويمتلك خبرة عملية لأكثر من 30 عاما في المحاماة و التقاضي والاستشارات القانونية وصياغة العقود والمذكرات والدعاوى وأعمال التحكيم، مع خبرة واسعة في القضايا الجنائية والمدنية والتجارية والعمالية والشرعية والإدارية.
يركز في كتاباته على تقديم محتوى قانوني واضح ودقيق، يساعد القارئ على فهم حقوقه وخياراته قبل اتخاذ أي إجراء. تشمل خبرته القضايا الجنائية والمدنية والتجارية والعمالية والشرعية والإدارية، إضافة إلى التحكيم وتسوية المنازعات. وتتميز مقالاته بأنها تجمع بين اللغة المبسطة والخبرة العملية، مع الالتزام بتقديم معلومات قانونية تثقيفية لا تغني عن الاستشارة المباشرة عند وجود ملف خاص.